El mercado inmobiliario francés ha atravesado una corrección marcada entre 2023 y 2024, con un volumen de transacciones de viviendas antiguas que cayó alrededor de 778 000 ventas a finales de noviembre de 2024 según los Notaires de France. Desde entonces, los señales de recuperación se multiplican: el volumen sube hacia 892 000 transacciones a finales de abril de 2025. Esta ventana de transición modifica las estrategias de compra, venta e inversión. Aquí hay diez consejos concretos para aprovechar este contexto.
1. Aprovechar el final del ciclo bajista para negociar el precio de compra
La purga de 2023-2024 ha hecho que los vendedores sean más realistas sobre sus pretensiones. Los márgenes de negociación se han ampliado en la mayoría de los departamentos franceses, lo que ofrece a los compradores una latitud rara.
Apoyar una oferta en los datos DVF (Demandas de Valores Fonciarios) del barrio objetivo permite justificar un precio inferior al monto exhibido. Una diferencia entre el precio de venta y el precio de firma de varios puntos porcentuales se ha vuelto común en los mercados donde la oferta supera la demanda.
Los recursos publicados en Mes Astuces Immo detallan estos mecanismos de negociación aplicados al contexto actual, con matrices de lectura adaptadas por tipo de bien.
2. Verificar el DPE antes de cualquier firma de compromiso
Desde el 1 de enero de 2025, los inmuebles clasificados como G en el DPE están prohibidos para alquiler. Los inmuebles clasificados como F seguirán en 2028, y luego los E en 2034. Este calendario regulatorio cambia las reglas del juego para los inversores de alquiler y para los compradores de vivienda principal.
Una propiedad clasificada como F o G puede parecer atractiva por su bajo precio. El costo de renovación energética necesario para alcanzar al menos la clase E debe ser integrado en el presupuesto global antes de formular una oferta. Sin esta proyección, el rendimiento locativo real se desploma.
3. Dirigir la atención a un barrio analizando los datos de transacciones reales
Las bases de datos públicas como DVF o los índices de los Notaires de France permiten comparar los precios por metro cuadrado por municipio, por barrio y por tipo de bien. Estas cifras reflejan las ventas efectivas, no los precios de exhibición.
Un barrio donde los volúmenes de transacciones vuelven a aumentar mientras que los precios se mantienen estables señala un mercado en fase de recuperación. En cambio, un sector donde los precios exhibidos no bajan pero donde nada se vende indica un bloqueo persistente. Analizar los volúmenes tanto como los precios evita posicionarse en un mercado estancado.
4. Anticipar el aumento de volúmenes en lugar de la explosión de precios
Los datos disponibles muestran una recuperación por los volúmenes, no por un aumento de precios. Los análisis de mercado confirman un aumento significativo de las firmas en los notarios en 2025 en comparación con 2024, con un regreso de compradores en más de 90 departamentos.
Esta configuración favorece los proyectos inmobiliarios a medio plazo. Comprar en un mercado que se recupera por los volúmenes permite asegurar un bien a un precio estabilizado, antes de que la competencia entre compradores reduzca los márgenes de negociación.
5. Calibrar su aporte personal según las condiciones de crédito
Las tasas de interés se han estabilizado después del fuerte aumento de 2023. Los bancos han recuperado una lógica comercial de adquisición de clientes, con una reducción de los gastos de tramitación y plazos de respuesta más cortos.
Un aporte del 10 al 15 % del precio del bien sigue siendo el umbral que desbloquea las mejores condiciones. Por debajo, el sobrecosto del crédito a lo largo de la duración total puede representar varios decenas de miles de euros. Simular varios escenarios de aporte antes de buscar un bien permite definir un presupuesto realista.
6. Comparar nuevo y antiguo con el costo global a diez años
El precio de compra por metro cuadrado del nuevo supera al del antiguo, a veces de manera significativa. Los gastos notariales reducidos y la ausencia de trabajos a corto plazo compensan en parte esta diferencia.
En un horizonte de diez años, el cálculo incluye:
- La carga de copropiedad, a menudo más baja en el nuevo gracias a las normas térmicas recientes
- El costo de adecuación al DPE en el antiguo, que puede alcanzar varios decenas de miles de euros para un inmueble clasificado como F o G
- La fiscalidad aplicable según el dispositivo elegido (alquiler amueblado, régimen real, dispositivos de reducción de impuestos en vigor)
7. Hacer realizar una peritación independiente antes de la oferta de compra
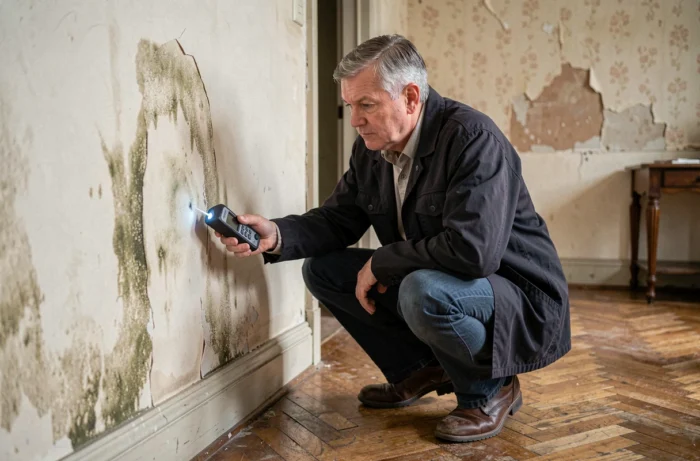
Los diagnósticos obligatorios (DPE, amianto, plomo, termitas) no cubren el estado estructural del edificio. Un experto independiente identifica los desórdenes invisibles: fisuras en los cimientos, humedad ascendente, defectos de aislamiento no detectados por el DPE.
El costo de una peritación previa a la compra sigue siendo marginal comparado con el monto de los trabajos que puede revelar. Esta etapa es particularmente pertinente para las casas individuales construidas antes de 1975, donde las adecuaciones pueden resultar pesadas.
8. Estudiar el plan local de urbanismo antes de comprar un terreno o una casa
El PLU (plan local de urbanismo) determina lo que se puede construir, ampliar o modificar en una parcela. Un proyecto de extensión, de elevación o incluso de cambio de destino puede ser bloqueado por las normas de zonificación.
Consultar el PLU en el ayuntamiento antes de formular una oferta permite evitar una compra cuyo potencial de desarrollo sería nulo. Los retornos de campo divergen en este punto: algunos compradores descubren después de la firma que su proyecto de división parcelaria es imposible en la zona correspondiente.
9. Asegurar el financiamiento con una cláusula suspensiva detallada
La cláusula suspensiva de obtención de préstamo protege al comprador en caso de rechazo bancario. Su redacción debe precisar el monto solicitado, la duración, la tasa máxima aceptada y el número de bancos a solicitar.
Una cláusula demasiado vaga debilita la protección del comprador. Si simplemente indica « obtención de un préstamo » sin monto ni tasa máxima, el vendedor puede impugnar la activación de la condición suspensiva. Hacer revisar esta cláusula por un notario independiente del vendedor es una precaución que cuesta poco.
10. Integrar los gastos de copropiedad en el cálculo de rentabilidad locativa
Un rendimiento bruto atractivo puede ocultar gastos de copropiedad elevados, especialmente en residencias con ascensor, conserje o amplias áreas verdes. El acta de las tres últimas asambleas generales informa sobre los trabajos votados o a prever.
Las llamadas de fondos para rehabilitación, reparación de techos o adecuación de ascensores pueden representar varios miles de euros por lote. El rendimiento neto después de gastos y fiscalidad es el único indicador fiable para comparar dos oportunidades de inversión locativa.
El mercado inmobiliario de 2024-2025 recompensa a los compradores que preparan su dossier con rigor y que fundamentan sus decisiones en datos verificables en lugar de en tendencias mediáticas. Cada proyecto tiene sus propias limitaciones, y la diferencia a menudo se juega en las verificaciones realizadas antes de la firma del compromiso.