O mercado imobiliário francês passou por uma correção acentuada entre 2023 e 2024, com um volume de transações de imóveis antigos caindo para cerca de 778 000 vendas até o final de novembro de 2024, segundo os Notários da França. Desde então, os sinais de recuperação se multiplicaram: o volume subiu para 892 000 transações até o final de abril de 2025. Esta janela de transição modifica as estratégias de compra, venda e investimento. Aqui estão dez conselhos concretos para aproveitar esse contexto.
1. Aproveitar o fim do ciclo de baixa para negociar o preço de compra
A purga de 2023-2024 tornou os vendedores mais realistas em suas pretensões. As margens de negociação se ampliaram na maioria dos departamentos franceses, o que oferece aos compradores uma latitude rara.
Basear uma oferta nos dados DVF (Demandas de Valores Fundiários) do bairro visado permite justificar um preço inferior ao montante exibido. Um desvio entre o preço de venda e o preço de assinatura de vários pontos percentuais se tornou comum nos mercados onde a oferta supera a demanda.
Os recursos publicados em Minhas Dicas Imóveis detalham esses mecanismos de negociação aplicados ao contexto atual, com grades de leitura adaptadas por tipo de imóvel.
2. Verificar o DPE antes de qualquer assinatura de compromisso
Desde 1º de janeiro de 2025, os imóveis classificados como G no DPE estão proibidos de serem alugados. Os imóveis classificados como F seguirão em 2028, e os E em 2034. Este calendário regulatório muda as regras do jogo para investidores locatários e para compradores de residência principal.
Um imóvel classificado como F ou G pode parecer atraente pelo seu preço baixo. O custo de renovação energética necessário para alcançar pelo menos a classe E deve ser integrado ao orçamento total antes de formular uma oferta. Sem essa projeção, o rendimento locativo real desmorona.
3. Focar em um bairro analisando os dados de transações reais
Bases de dados públicas como DVF ou os índices dos Notários da França permitem comparar os preços por metro quadrado por município, por bairro e por tipo de imóvel. Esses números refletem as vendas efetivas, não os preços de exibição.
Um bairro onde os volumes de transações estão subindo enquanto os preços permanecem estáveis sinaliza um mercado em fase de recuperação. Por outro lado, um setor onde os preços exibidos não caem, mas onde nada é vendido, indica um bloqueio persistente. Analisar os volumes tanto quanto os preços evita posicionar-se em um mercado estagnado.
4. Antecipar a recuperação dos volumes em vez da explosão dos preços
Os dados disponíveis mostram uma recuperação pelos volumes, não por uma disparada dos preços. As análises de mercado confirmam um aumento significativo nas assinaturas nos cartórios em 2025 em comparação a 2024, com um retorno dos compradores em mais de 90 departamentos.
Essa configuração favorece projetos imobiliários de médio prazo. Comprar em um mercado que está se recuperando pelos volumes permite garantir um imóvel a um preço estabilizado, antes que a concorrência entre compradores reduza as margens de negociação.
5. Calibrar sua contribuição pessoal de acordo com as condições de crédito
As taxas de juros se estabilizaram após o forte aumento de 2023. Os bancos recuperaram uma lógica comercial de aquisição de clientes, com redução de taxas de abertura e prazos de resposta mais curtos.
Uma contribuição de 10 a 15% do preço do imóvel continua sendo o limite que desbloqueia as melhores condições. Abaixo disso, o custo adicional do crédito ao longo do tempo pode representar várias dezenas de milhares de euros. Simular vários cenários de contribuição antes de procurar um imóvel permite definir um orçamento realista.
6. Comparar novo e antigo com o custo total em dez anos
O preço de compra por metro quadrado do novo supera o do antigo, às vezes de maneira significativa. As taxas de cartório reduzidas e a ausência de obras a curto prazo compensam em parte essa diferença.
Em um horizonte de dez anos, o cálculo inclui:
- A taxa de condomínio, muitas vezes mais baixa no novo devido às normas térmicas recentes
- O custo de adequação ao DPE no antigo, que pode chegar a várias dezenas de milhares de euros para um imóvel classificado como F ou G
- A tributação aplicável de acordo com o regime escolhido (locação mobiliada, regime real, dispositivos de redução de imposto em vigor)
7. Fazer uma avaliação independente antes da oferta de compra
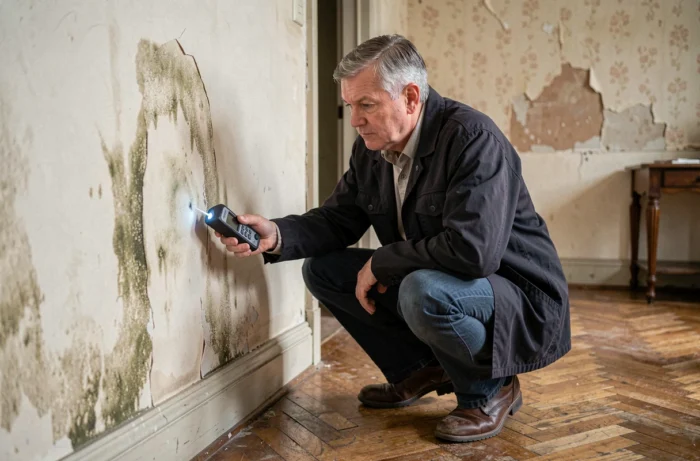
Os diagnósticos obrigatórios (DPE, amianto, chumbo, cupins) não cobrem o estado estrutural do edifício. Um avaliador independente identifica problemas invisíveis: fissuras na fundação, umidade ascendente, defeitos de isolamento não detectados pelo DPE.
O custo de uma avaliação pré-compra permanece marginal em comparação ao montante das obras que ela pode revelar. Esta etapa é particularmente relevante para casas individuais construídas antes de 1975, onde as adequações podem se mostrar onerosas.
8. Estudar o plano local de urbanismo antes de comprar um terreno ou uma casa
O PLU (plano local de urbanismo) determina o que pode ser construído, ampliado ou modificado em um lote. Um projeto de ampliação, elevação ou mesmo mudança de destinação pode ser bloqueado pelas regras de zoneamento.
Consultar o PLU na prefeitura antes de formular uma oferta permite evitar uma compra cujo potencial de desenvolvimento seria nulo. Os retornos de campo divergem nesse ponto: alguns compradores descobrem após a assinatura que seu projeto de divisão de lotes é impossível na área em questão.
9. Garantir o financiamento com uma cláusula suspensiva detalhada
A cláusula suspensiva de obtenção de empréstimo protege o comprador em caso de recusa bancária. Sua redação deve especificar o montante emprestado, a duração, a taxa máxima aceita e o número de bancos a serem consultados.
Uma cláusula muito vaga fragiliza a proteção do comprador. Se ela indica simplesmente “obtenção de um empréstimo” sem montante ou taxa máxima, o vendedor pode contestar a ativação da condição suspensiva. Fazer uma revisão dessa cláusula por um notário independente do vendedor é uma precaução que custa pouco.
10. Integrar as taxas de condomínio no cálculo da rentabilidade locativa
Um rendimento bruto atraente pode ocultar taxas de condomínio elevadas, especialmente em residências com elevador, porteiro ou amplos espaços verdes. A ata das três últimas assembleias gerais informa sobre as obras votadas ou a serem previstas.
Os chamados para fundos para pintura, reforma de telhado ou adequação de elevador podem representar vários milhares de euros por unidade. O rendimento líquido após taxas e tributação é o único indicador confiável para comparar duas oportunidades de investimento locativo.
O mercado imobiliário de 2024-2025 recompensa os compradores que preparam seu dossiê com rigor e que fundamentam suas decisões em dados verificáveis em vez de tendências midiáticas. Cada projeto tem suas próprias restrições, e a diferença muitas vezes está nas verificações feitas antes da assinatura do compromisso.