Le marché immobilier français a traversé une correction marquée entre 2023 et 2024, avec un volume de transactions de logements anciens tombé autour de 778 000 ventes à fin novembre 2024 selon les Notaires de France. Depuis, les signaux de reprise se multiplient : le volume remonte vers 892 000 transactions à fin avril 2025. Cette fenêtre de transition modifie les stratégies d’achat, de vente et d’investissement. Voici dix conseils concrets pour tirer parti de ce contexte.
1. Exploiter la fin du cycle baissier pour négocier le prix d’achat
La purge de 2023-2024 a rendu les vendeurs plus réalistes sur leurs prétentions. Les marges de négociation se sont élargies dans la majorité des départements français, ce qui offre aux acheteurs une latitude rare.
Appuyer une offre sur les données DVF (Demandes de Valeurs Foncières) du quartier visé permet de justifier un prix inférieur au montant affiché. Un écart entre le prix de mise en vente et le prix de signature de l’ordre de plusieurs points de pourcentage est devenu courant sur les marchés où l’offre dépasse la demande.
Les ressources publiées sur Mes Astuces Immo détaillent ces mécanismes de négociation appliqués au contexte actuel, avec des grilles de lecture adaptées par type de bien.
2. Vérifier le DPE avant toute signature de compromis
Depuis le 1er janvier 2025, les logements classés G au DPE sont interdits à la location. Les logements classés F suivront en 2028, puis les E en 2034. Ce calendrier réglementaire change la donne pour les investisseurs locatifs comme pour les acheteurs de résidence principale.
Un bien classé F ou G peut sembler attractif par son prix bas. Le coût de rénovation énergétique nécessaire pour atteindre au minimum la classe E doit être intégré au budget global avant de formuler une offre. Sans cette projection, le rendement locatif réel s’effondre.
3. Cibler un quartier en analysant les données de transactions réelles
Les bases de données publiques comme DVF ou les indices des Notaires de France permettent de comparer les prix au mètre carré par commune, par quartier et par type de bien. Ces chiffres reflètent les ventes effectives, pas les prix d’affichage.
Un quartier où les volumes de transactions repartent à la hausse alors que les prix restent stables signale un marché en phase de reprise. En revanche, un secteur où les prix affichés ne baissent pas mais où rien ne se vend indique un blocage persistant. Analyser les volumes autant que les prix évite de se positionner sur un marché figé.
4. Anticiper la remontée des volumes plutôt que la flambée des prix
Les données disponibles montrent une reprise par les volumes, pas par une envolée des prix. Les analyses de marché confirment une hausse significative des signatures chez les notaires en 2025 par rapport à 2024, avec un retour des acheteurs dans plus de 90 départements.
Cette configuration favorise les projets immobiliers à moyen terme. Acheter dans un marché qui repart par les volumes permet de sécuriser un bien à un prix stabilisé, avant que la concurrence entre acheteurs ne réduise les marges de négociation.
5. Calibrer son apport personnel en fonction des conditions de crédit
Les taux d’intérêt se sont stabilisés après la forte hausse de 2023. Les banques ont retrouvé une logique commerciale d’acquisition de clients, avec une réduction des frais de dossier et des délais de réponse plus courts.
Un apport de 10 à 15 % du prix du bien reste le seuil qui débloque les meilleures conditions. En dessous, le surcoût du crédit sur la durée totale peut représenter plusieurs dizaines de milliers d’euros. Simuler plusieurs scénarios d’apport avant de chercher un bien permet de définir une enveloppe réaliste.
6. Comparer neuf et ancien avec le coût global sur dix ans
Le prix d’achat au mètre carré du neuf dépasse celui de l’ancien, parfois de manière significative. Les frais de notaire réduits et l’absence de travaux à court terme compensent en partie cet écart.
Sur un horizon de dix ans, le calcul intègre :
- La charge de copropriété, souvent plus faible dans le neuf grâce aux normes thermiques récentes
- Le coût de mise aux normes DPE dans l’ancien, qui peut atteindre plusieurs dizaines de milliers d’euros pour un logement classé F ou G
- La fiscalité applicable selon le dispositif choisi (location meublée, régime réel, dispositifs de réduction d’impôt en vigueur)
7. Faire réaliser une expertise indépendante avant l’offre d’achat
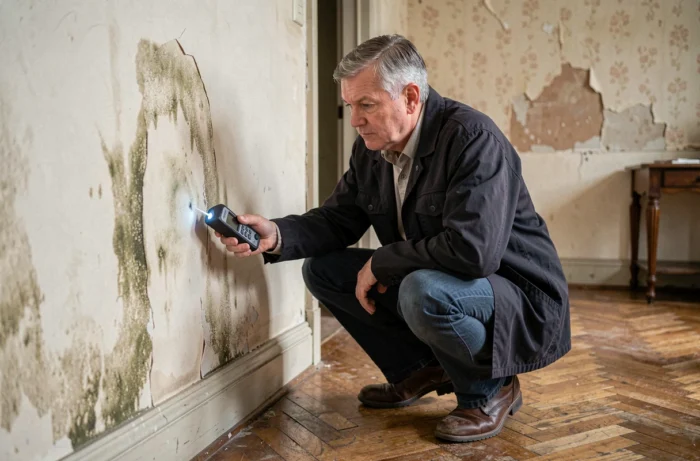
Les diagnostics obligatoires (DPE, amiante, plomb, termites) ne couvrent pas l’état structurel du bâtiment. Un expert indépendant repère les désordres invisibles : fissures en fondation, humidité ascensionnelle, défauts d’isolation non détectés par le DPE.
Le coût d’une expertise pré-achat reste marginal comparé au montant des travaux qu’elle peut révéler. Cette étape est particulièrement pertinente pour les maisons individuelles construites avant 1975, où les mises aux normes peuvent s’avérer lourdes.
8. Étudier le plan local d’urbanisme avant d’acheter un terrain ou une maison
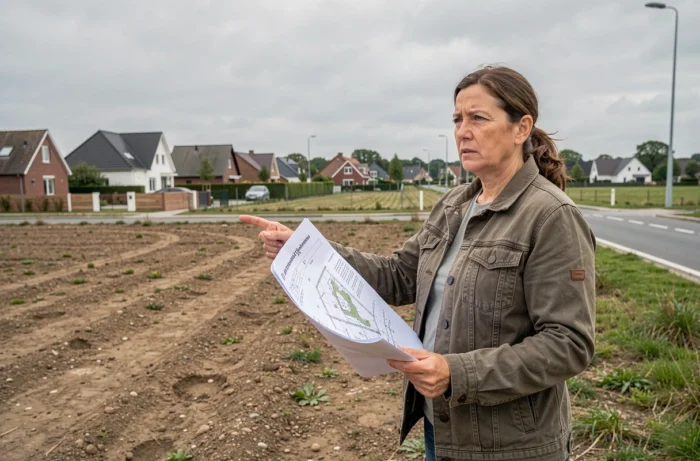
Le PLU (plan local d’urbanisme) détermine ce qui peut être construit, agrandi ou modifié sur une parcelle. Un projet d’extension, de surélévation ou même de changement de destination peut être bloqué par les règles de zonage.
Consulter le PLU en mairie avant de formuler une offre permet d’éviter un achat dont le potentiel d’aménagement serait nul. Les retours terrain divergent sur ce point : certains acquéreurs découvrent après signature que leur projet de division parcellaire est impossible dans la zone concernée.
9. Sécuriser le financement avec une clause suspensive détaillée
La clause suspensive d’obtention de prêt protège l’acheteur en cas de refus bancaire. Sa rédaction doit préciser le montant emprunté, la durée, le taux maximal accepté et le nombre de banques à solliciter.
Une clause trop vague fragilise la protection de l’acheteur. Si elle indique simplement « obtention d’un prêt » sans montant ni taux plafond, le vendeur peut contester la mise en jeu de la condition suspensive. Faire relire cette clause par un notaire indépendant du vendeur est une précaution qui coûte peu.
10. Intégrer les charges de copropriété dans le calcul de rentabilité locative
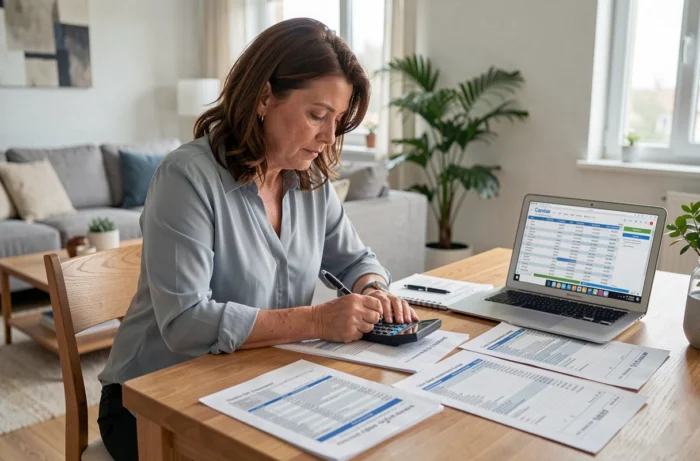
Un rendement brut attractif peut masquer des charges de copropriété élevées, notamment dans les résidences avec ascenseur, gardien ou espaces verts étendus. Le procès-verbal des trois dernières assemblées générales renseigne sur les travaux votés ou à prévoir.
Les appels de fonds pour ravalement, réfection de toiture ou mise aux normes d’ascenseur peuvent représenter plusieurs milliers d’euros par lot. Le rendement net après charges et fiscalité est le seul indicateur fiable pour comparer deux opportunités d’investissement locatif.
Le marché immobilier de 2024-2025 récompense les acheteurs qui préparent leur dossier avec rigueur et qui fondent leurs décisions sur des données vérifiables plutôt que sur des tendances médiatiques. Chaque projet a ses contraintes propres, et la différence se joue souvent sur les vérifications faites avant la signature du compromis.