De Franse vastgoedmarkt heeft een duidelijke correctie doorgemaakt tussen 2023 en 2024, met een volume van transacties van bestaande woningen dat rond de 778.000 verkopen eind november 2024 lag volgens de Notaires de France. Sindsdien nemen de signalen van herstel toe: het volume stijgt weer naar 892.000 transacties eind april 2025. Dit overgangsvenster verandert de strategieën voor aankoop, verkoop en investering. Hier zijn tien concrete tips om van deze context te profiteren.
1. Benut het einde van de dalende cyclus om de aankoopprijs te onderhandelen
De zuivering van 2023-2024 heeft verkopers realistischer gemaakt over hun verwachtingen. De onderhandelingsmarges zijn in de meeste Franse departementen vergroot, wat kopers een zeldzame speelruimte biedt.
Een aanbod onderbouwen met gegevens van DVF (Demandes de Valeurs Foncières) van de beoogde buurt maakt het mogelijk om een lagere prijs dan het weergegeven bedrag te rechtvaardigen. Een verschil tussen de vraagprijs en de ondertekenprijs van enkele procentpunten is gebruikelijk geworden op markten waar het aanbod de vraag overstijgt.
De bronnen gepubliceerd op Mes Astuces Immo beschrijven deze onderhandelingsmechanismen toegepast op de huidige context, met aangepaste leesroosters per type goed.
2. Controleer de DPE vóór het ondertekenen van een compromis
Sinds 1 januari 2025 zijn woningen met een DPE-classificatie G verboden voor verhuur. Woningen met een classificatie F volgen in 2028, en die met E in 2034. Deze regelgeving verandert de situatie voor huurinvesteerders en voor kopers van een eigen woning.
Een goed met classificatie F of G kan aantrekkelijk lijken vanwege de lage prijs. De kosten voor de noodzakelijke energieverbetering om minimaal klasse E te bereiken moeten in het totale budget worden opgenomen voordat een aanbod wordt gedaan. Zonder deze projectie stort het werkelijke rendement op verhuur in.
3. Richt je op een buurt door de gegevens van werkelijke transacties te analyseren
Publieke databases zoals DVF of de indices van de Notaires de France maken het mogelijk om de prijzen per vierkante meter te vergelijken per gemeente, per buurt en per type goed. Deze cijfers weerspiegelen de werkelijke verkopen, niet de weergegeven prijzen.
Een buurt waar de transacties weer toenemen terwijl de prijzen stabiel blijven, geeft aan dat de markt in een herstelperiode verkeert. Daarentegen geeft een sector waar de weergegeven prijzen niet dalen maar waar niets wordt verkocht, een aanhoudende blokkade aan. Het analyseren van de volumes net zo goed als de prijzen voorkomt dat je je positioneert op een bevroren markt.
4. Voorzie de stijging van de volumes in plaats van de prijsstijging
De beschikbare gegevens tonen een herstel door de volumes, niet door een stijging van de prijzen. Marktanalyses bevestigen een significante stijging van de handtekeningen bij notarissen in 2025 in vergelijking met 2024, met een terugkeer van kopers in meer dan 90 departementen.
Deze configuratie bevordert vastgoedprojecten op middellange termijn. Kopen in een markt die weer op gang komt door de volumes maakt het mogelijk om een goed te beveiligen tegen een gestabiliseerde prijs, voordat de concurrentie tussen kopers de onderhandelingsmarges verkleint.
5. Kalibreer je eigen inbreng op basis van de kredietvoorwaarden
De rentevoeten zijn gestabiliseerd na de sterke stijging in 2023. Banken hebben weer een commerciële logica voor klantacquisitie gevonden, met een verlaging van de dossierkosten en kortere responstijden.
Een inbreng van 10 tot 15 % van de prijs van het goed blijft de drempel die de beste voorwaarden ontsluit. Daaronder kan de meerprijs van de lening over de totale looptijd enkele tienduizenden euro’s bedragen. Het simuleren van verschillende scenario’s voor de inbreng voordat je naar een goed zoekt, helpt om een realistisch budget vast te stellen.
6. Vergelijk nieuwbouw en bestaande bouw met de totale kosten over tien jaar
De aankoopprijs per vierkante meter van nieuwbouw overschrijdt die van bestaande bouw, soms aanzienlijk. De verlaagde notariskosten en het ontbreken van kortetermijnwerkzaamheden compenseren dit verschil gedeeltelijk.
Over een periode van tien jaar omvat de berekening:
- De kosten van de vereniging van eigenaren, vaak lager in nieuwbouw dankzij de recente thermische normen
- De kosten voor het voldoen aan de DPE-normen in de bestaande bouw, die enkele tienduizenden euro’s kunnen bedragen voor een woning met classificatie F of G
- De belasting die van toepassing is afhankelijk van het gekozen systeem (gemeubileerde verhuur, werkelijke regeling, belastingverminderingen die van kracht zijn)
7. Laat een onafhankelijke expertise uitvoeren vóór het aankoopaanbod
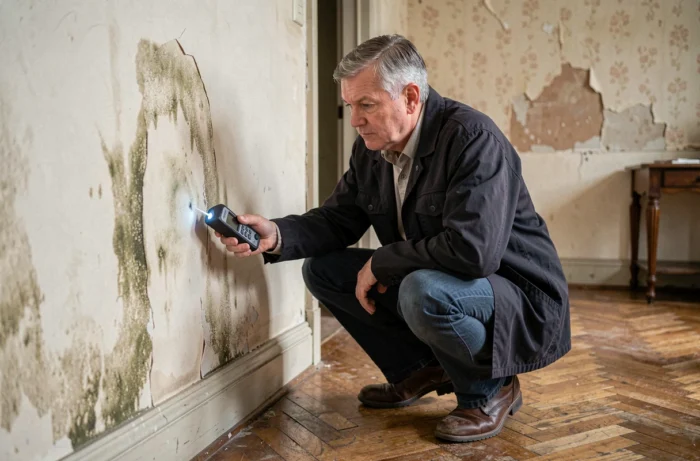
De verplichte diagnosen (DPE, asbest, lood, termieten) dekken de structurele staat van het gebouw niet. Een onafhankelijke expert ontdekt onzichtbare gebreken: scheuren in de fundering, opstijgend vocht, isolatiefouten die niet door de DPE zijn gedetecteerd.
De kosten van een pre-aankoopexpertise blijven marginaal vergeleken met het bedrag van de werkzaamheden die het kan onthullen. Deze stap is bijzonder relevant voor eengezinswoningen die vóór 1975 zijn gebouwd, waar de aanpassingen aanzienlijk kunnen zijn.
8. Bestudeer het lokale bestemmingsplan vóór de aankoop van een terrein of huis
Het PLU (plan local d’urbanisme) bepaalt wat er op een perceel kan worden gebouwd, vergroot of gewijzigd. Een project voor uitbreiding, verhoging of zelfs wijziging van bestemming kan worden geblokkeerd door de bestemmingsregels.
Het raadplegen van het PLU bij de gemeente voordat je een aanbod doet, voorkomt een aankoop waarvan het ontwikkelingspotentieel nul zou zijn. De ervaringen ter plaatse verschillen hierover: sommige kopers ontdekken na ondertekening dat hun project voor kavelverdeling onmogelijk is in het betreffende gebied.
9. Beveilig de financiering met een gedetailleerde opschortende clausule
De opschortende clausule voor het verkrijgen van een lening beschermt de koper in geval van een bankweigering. De formulering moet het geleende bedrag, de looptijd, de maximaal geaccepteerde rente en het aantal banken dat moet worden benaderd, specificeren.
Een te vage clausule verzwakt de bescherming van de koper. Als deze simpelweg “verkrijging van een lening” zonder bedrag of renteplafond aangeeft, kan de verkoper de inwerkingtreding van de opschortende voorwaarde betwisten. Laat deze clausule door een notaris die onafhankelijk is van de verkoper nalezen, is een voorzorgsmaatregel die weinig kost.
10. Integreer de kosten van de vereniging van eigenaren in de berekening van de huurwaarderente
Een aantrekkelijke brutowinst kan hoge kosten van de vereniging van eigenaren verbergen, met name in woningen met een lift, conciërge of uitgebreide groene ruimtes. De notulen van de laatste drie algemene vergaderingen geven informatie over de goedgekeurde of te verwachten werkzaamheden.
De oproepen tot fonds voor gevelrenovatie, dakreparatie of aanpassing van de lift kunnen enkele duizenden euro’s per eenheid bedragen. Het netto rendement na kosten en belastingen is de enige betrouwbare indicator om twee investeringsmogelijkheden te vergelijken.
De vastgoedmarkt van 2024-2025 beloont kopers die hun dossier zorgvuldig voorbereiden en hun beslissingen baseren op verifieerbare gegevens in plaats van op mediatrends. Elk project heeft zijn eigen beperkingen, en het verschil wordt vaak gemaakt door de controles die vóór de ondertekening van het compromis worden uitgevoerd.